Domain krankengeldzusatzversicherung.de kaufen?
Wir ziehen mit dem Projekt
krankengeldzusatzversicherung.de um.
Sind Sie am Kauf der Domain
krankengeldzusatzversicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain krankengeldzusatzversicherung.de kaufen?
Was sind die wichtigsten Überlegungen bei der Planung und Umsetzung einer privaten Vorsorge in Bezug auf Finanzen, Gesundheit und soziale Absicherung?
Bei der Planung einer privaten Vorsorge ist es wichtig, die individuellen finanziellen Ziele und Bedürfnisse zu berücksichtigen. Dazu gehört die regelmäßige Überprüfung und Anpassung der Spar- und Anlagestrategien. In Bezug auf die Gesundheit ist es entscheidend, frühzeitig Vorsorgemaßnahmen zu treffen, wie regelmäßige Gesundheitschecks und eine gesunde Lebensweise, um das Risiko von Krankheiten zu minimieren. Für die soziale Absicherung ist es wichtig, sich über die verschiedenen Versicherungsmöglichkeiten zu informieren und diejenigen auszuwählen, die am besten zu den individuellen Bedürfnissen passen. Zusätzlich ist es ratsam, eine Notfallreserve für unvorhergesehene Ausgaben anzulegen und sich über die steuerlichen Aspekte der privaten V **
Was sind die wichtigsten Aspekte der privaten Vorsorge und wie kann man diese in den Bereichen Finanzen, Gesundheit und Versicherung umsetzen?
Die wichtigsten Aspekte der privaten Vorsorge sind die finanzielle Absicherung im Alter, die Vorsorge für Gesundheitskosten und der Schutz vor unvorhergesehenen Risiken. In den Bereichen Finanzen kann man private Vorsorge durch regelmäßiges Sparen, Investitionen in langfristige Anlagen und die Bildung eines Notfallfonds umsetzen. Im Bereich Gesundheit ist es wichtig, sich frühzeitig um eine private Krankenversicherung zu kümmern und regelmäßige Vorsorgeuntersuchungen wahrzunehmen. In Bezug auf Versicherungen sollte man sich um eine ausreichende Absicherung in den Bereichen Haftpflicht, Berufsunfähigkeit und Unfall kümmern, um finanzielle Risiken abzudecken. **
Ähnliche Suchbegriffe für Anlagen
Top-Angebote
Produkte zum Begriff Anlagen:
-
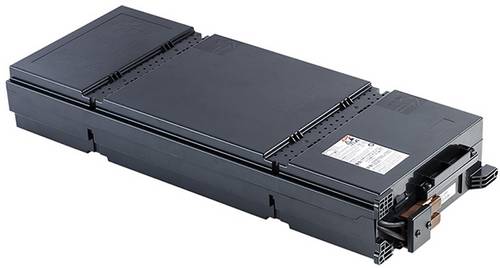
Multimatic Vertrieb USV-Anlagen-AkkuAPC Replacement Battery Cartridge #113 - USV-Akku - Bleisäure Gerätetyp : USV-Akku Gewicht : 6.8 kg Batterie : Bleisäure Batterie-Formfaktor : Intern Anz. Batterien : 1 Farbe : Schwarz Abmessungen (Breite x Tiefe x Höhe) : 13.3 cm x 15.2 cm x 10.2 cm Entwickelt für : Back-UPS RS 1100765,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
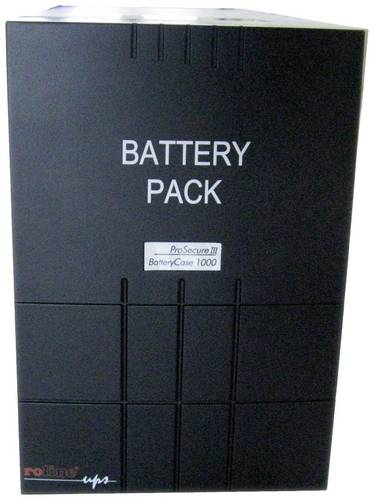
Roline 19.40.1073 USV-Anlagen-AkkuExterne Batterieeinheiten für ROLINE ProSecure USVs Externe Überbrückungszeit-Erweiterung, verwendbar mit ROLINE ProSecure III 1000 VA Windows NT/ 2k / XP / 7 / 8 / 10 Server 2003 / 2008 / 2012 x86/x64, MAC OS X (Intel) 10.6.x, 10.7.x, 10.8.x Mountain Lion, 10.9.x MavericksMAC OS, Ersatzbatterien 6x 19491207 Spezialbatterie für USV 12V 07Ah266,67 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was sind die gängigen Methoden zur thermischen Absicherung von elektrischen Geräten und Anlagen?
Die gängigen Methoden zur thermischen Absicherung von elektrischen Geräten und Anlagen sind Überlastschutz, Temperaturschutz und Kurzschlussschutz. Überlastschutz schützt vor zu hoher Strombelastung, Temperaturschutz schützt vor Überhitzung und Kurzschlussschutz schützt vor zu hohen Strömen bei einem Kurzschluss. **
-
Was sind die verschiedenen Möglichkeiten der privaten Vorsorge und wie kann man diese in den Bereichen Finanzen, Gesundheit und Versicherung effektiv nutzen?
Die verschiedenen Möglichkeiten der privaten Vorsorge in den Bereichen Finanzen, Gesundheit und Versicherung umfassen das Sparen, Investieren und Abschließen von Versicherungen. Im Bereich Finanzen kann man durch regelmäßiges Sparen und Investieren in Aktien, Anleihen oder Immobilien für die Zukunft vorsorgen. Im Bereich Gesundheit ist es wichtig, regelmäßige Vorsorgeuntersuchungen wahrzunehmen und eine gesunde Lebensweise zu pflegen, um Krankheiten vorzubeugen. Im Bereich Versicherung ist es sinnvoll, sich gegen Risiken wie Krankheit, Unfall oder Berufsunfähigkeit abzusichern, um finanzielle Belastungen zu vermeiden. **
-
Was sind die verschiedenen Arten von Risikoprämien und wie beeinflussen sie die Rendite von Anlagen in den Bereichen Finanzen, Versicherung und Unternehmertum?
Es gibt verschiedene Arten von Risikoprämien, darunter die Marktrisikoprämie, die Liquiditätsprämie, die Kreditrisikoprämie und die Unternehmensrisikoprämie. Die Marktrisikoprämie ist die zusätzliche Rendite, die Anleger für das Halten von risikoreichen Vermögenswerten im Vergleich zu risikofreien Vermögenswerten erhalten. Die Liquiditätsprämie ist die zusätzliche Rendite, die Anleger für die Bereitschaft erhalten, in illiquide Vermögenswerte zu investieren. Die Kreditrisikoprämie ist die zusätzliche Rendite, die Anleger für das Halten von Anleihen mit höherem Ausfallrisiko erhalten. Die Unternehmensrisikoprämie ist die zusätzliche Rendite, die **
-
Was sind die verschiedenen Arten von Risikoprämien und wie beeinflussen sie die Rendite von Anlagen in den Bereichen Finanzen, Versicherung und Unternehmertum?
Es gibt verschiedene Arten von Risikoprämien, darunter die Marktrisikoprämie, die Liquiditätsrisikoprämie und die Kreditrisikoprämie. Die Marktrisikoprämie ist die zusätzliche Rendite, die Anleger für das Halten von risikoreichen Vermögenswerten im Vergleich zu risikofreien Vermögenswerten erhalten. Die Liquiditätsrisikoprämie ist die zusätzliche Rendite, die Anleger für die Bereitschaft erhalten, in illiquide Vermögenswerte zu investieren. Die Kreditrisikoprämie ist die zusätzliche Rendite, die Anleger für das Halten von Anleihen mit höherem Ausfallrisiko erhalten. Diese Risikoprämien beeinflussen die Rendite von Anlagen, indem sie Anreize für An **
Was sind die verschiedenen Arten von Risikoprämien und wie beeinflussen sie die Rendite von Anlagen in den Bereichen Finanzen, Versicherung und Unternehmertum?
Es gibt verschiedene Arten von Risikoprämien, darunter die Marktrisikoprämie, die Liquiditätsprämie, die Kreditrisikoprämie und die Unternehmensrisikoprämie. Die Marktrisikoprämie ist die zusätzliche Rendite, die Anleger für das Halten von risikoreichen Vermögenswerten im Vergleich zu risikofreien Vermögenswerten erhalten. Die Liquiditätsprämie belohnt Anleger für die Bereitschaft, in illiquide Vermögenswerte zu investieren. Die Kreditrisikoprämie entschädigt Anleger für das Risiko von Ausfällen bei Anleihen oder Krediten. Die Unternehmensrisikoprämie belohnt Unternehmer für das Risiko, ein Unternehmen zu gründen und zu führen. Diese Risik **
Was sind die verschiedenen Arten von Risikoprämien und wie beeinflussen sie die Rendite von Anlagen in den Bereichen Finanzen, Versicherung und Unternehmertum?
Es gibt verschiedene Arten von Risikoprämien, darunter die Marktrisikoprämie, die Liquiditätsprämie, die Kreditrisikoprämie und die Unternehmensspezifische Risikoprämie. Die Marktrisikoprämie ist die zusätzliche Rendite, die Anleger für das Halten von risikoreichen Vermögenswerten im Vergleich zu risikofreien Vermögenswerten erhalten. Die Liquiditätsprämie ist die zusätzliche Rendite, die Anleger für die Bereitschaft erhalten, in illiquide Vermögenswerte zu investieren. Die Kreditrisikoprämie ist die zusätzliche Rendite, die Anleger für das Halten von Anleihen mit höherem Ausfallrisiko erhalten. Die Unternehmensspezifische Risikoprämie ist die **
Top-Angebote
Produkte zum Begriff Anlagen:
-
Mantelstromfilter für BK - AnlagenAuf einen BlickAnschlüsseIEC (Koax) Kupplung - IEC (Koax) SteckerSteckervergossenStecker MaterialEisenKontaktoberflächevernickeltEinfügedämpfung5-860MHz: 2,0dB, 860-1002MHz: 4,8dBRückflussdämpfung5-1002MHz: 6dBAlle technischen Daten anzeigen (6 Angaben)Technische DatenAnschlüsseIEC (Koax) Kupplung - IEC (Koax) SteckerSteckervergossenStecker MaterialEisenKontaktoberflächevernickeltEinfügedämpfung5-860MHz: 2,0dB, 860-1002MHz: 4,8dBRückflussdämpfung5-1002MHz: 6dBTechnische Daten laut Hersteller. Änderungen und Irrtümer vorbehalten.6,37 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Schutz bei Überlast und Kurzschluss in elektrischen Anlagen, Fachbücher von Ulrich SpindlerUm eine gefahrbringende Erwärmung der elektrischen Anlage und deren Umgebung bis hin zur Brandgefahr auszuschliessen, müssen Massnahmen gegen das Entstehen unzulässig hoher Temperaturen getroffen werden. Das Buch erläutert ausführlich und praxisnah alle Anforderungen der hier relevanten DIN-VDE-Normen, mit besonderem Augenmerk auf die neue DIN VDE 0100-430 und die DIN VDE 0298-4. Durch viele Anwendungsbeispiele aus der Praxis werden alle im Berufsalltag auftretenden Fragen zum Themenkomplex „Schutz bei Überlast und Kurzschluss in elektrischen Anlagen" eindeutig beantwortet: • Strombelastbarkeit von Kabeln und Leitungen: Leitungsaufbau, Werkstoffeigenschaften, Betriebsbedingungen, Verlegearten, Umgebungstemperaturen, Häufungen, Reduktionsfaktoren, Strombelastbarkeitswerte • Überstromschutzeinrichtungen für den Schutz bei Überlast und Kurzschluss: Niederspannungs- bzw. Leitungsschutzsicherungen, Bauarten/Betriebsklassen, Leitungsschutzschalter und Leistungsschalter, Wirkungsweise der Schutzeinrichtungen, elektromagnetische und thermische Abschaltkennlinien • Schutz bei Überlast: Zuordnung der Überstromschutzeinrichtungen, Bedeutung des grossen Prüfstroms von Überstromschutzeinrichtungen, Anordnung und Auswahl der Überstromschutzeinrichtungen, Ausnahmen, Anwendungsbeispiele aus der Praxis • Schutz bei Kurzschluss: Zulässige Ausschaltzeit im Kurzschlussfall, Ermitteln des Kurzschlussstroms, der zulässigen Leitungslängen oder des Sicherungsbemessungsstroms, Backup-Schutz, Anordnung und Auswahl der Überstromschutzeinrichtungen, Ausnahmen, Anwendungsbeispiele aus der Praxis.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Multimatic Vertrieb USV-Anlagen-AkkuAPC Replacement Battery Cartridge #113 - USV-Akku - Bleisäure Gerätetyp : USV-Akku Gewicht : 6.8 kg Batterie : Bleisäure Batterie-Formfaktor : Intern Anz. Batterien : 1 Farbe : Schwarz Abmessungen (Breite x Tiefe x Höhe) : 13.3 cm x 15.2 cm x 10.2 cm Entwickelt für : Back-UPS RS 1100765,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten Überlegungen bei der Planung und Umsetzung einer privaten Vorsorge in Bezug auf Finanzen, Gesundheit und soziale Absicherung?
Bei der Planung einer privaten Vorsorge ist es wichtig, die individuellen finanziellen Ziele und Bedürfnisse zu berücksichtigen. Dazu gehört die regelmäßige Überprüfung und Anpassung der Spar- und Anlagestrategien. In Bezug auf die Gesundheit ist es entscheidend, frühzeitig Vorsorgemaßnahmen zu treffen, wie regelmäßige Gesundheitschecks und eine gesunde Lebensweise, um das Risiko von Krankheiten zu minimieren. Für die soziale Absicherung ist es wichtig, sich über die verschiedenen Versicherungsmöglichkeiten zu informieren und diejenigen auszuwählen, die am besten zu den individuellen Bedürfnissen passen. Zusätzlich ist es ratsam, eine Notfallreserve für unvorhergesehene Ausgaben anzulegen und sich über die steuerlichen Aspekte der privaten V **
-
Was sind die wichtigsten Aspekte der privaten Vorsorge und wie kann man diese in den Bereichen Finanzen, Gesundheit und Versicherung umsetzen?
Die wichtigsten Aspekte der privaten Vorsorge sind die finanzielle Absicherung im Alter, die Vorsorge für Gesundheitskosten und der Schutz vor unvorhergesehenen Risiken. In den Bereichen Finanzen kann man private Vorsorge durch regelmäßiges Sparen, Investitionen in langfristige Anlagen und die Bildung eines Notfallfonds umsetzen. Im Bereich Gesundheit ist es wichtig, sich frühzeitig um eine private Krankenversicherung zu kümmern und regelmäßige Vorsorgeuntersuchungen wahrzunehmen. In Bezug auf Versicherungen sollte man sich um eine ausreichende Absicherung in den Bereichen Haftpflicht, Berufsunfähigkeit und Unfall kümmern, um finanzielle Risiken abzudecken. **
-
Was sind die gängigen Methoden zur thermischen Absicherung von elektrischen Geräten und Anlagen?
Die gängigen Methoden zur thermischen Absicherung von elektrischen Geräten und Anlagen sind Überlastschutz, Temperaturschutz und Kurzschlussschutz. Überlastschutz schützt vor zu hoher Strombelastung, Temperaturschutz schützt vor Überhitzung und Kurzschlussschutz schützt vor zu hohen Strömen bei einem Kurzschluss. **
-
Was sind die verschiedenen Möglichkeiten der privaten Vorsorge und wie kann man diese in den Bereichen Finanzen, Gesundheit und Versicherung effektiv nutzen?
Die verschiedenen Möglichkeiten der privaten Vorsorge in den Bereichen Finanzen, Gesundheit und Versicherung umfassen das Sparen, Investieren und Abschließen von Versicherungen. Im Bereich Finanzen kann man durch regelmäßiges Sparen und Investieren in Aktien, Anleihen oder Immobilien für die Zukunft vorsorgen. Im Bereich Gesundheit ist es wichtig, regelmäßige Vorsorgeuntersuchungen wahrzunehmen und eine gesunde Lebensweise zu pflegen, um Krankheiten vorzubeugen. Im Bereich Versicherung ist es sinnvoll, sich gegen Risiken wie Krankheit, Unfall oder Berufsunfähigkeit abzusichern, um finanzielle Belastungen zu vermeiden. **
Ähnliche Suchbegriffe für Anlagen
-
Roline 19.40.1073 USV-Anlagen-AkkuExterne Batterieeinheiten für ROLINE ProSecure USVs Externe Überbrückungszeit-Erweiterung, verwendbar mit ROLINE ProSecure III 1000 VA Windows NT/ 2k / XP / 7 / 8 / 10 Server 2003 / 2008 / 2012 x86/x64, MAC OS X (Intel) 10.6.x, 10.7.x, 10.8.x Mountain Lion, 10.9.x MavericksMAC OS, Ersatzbatterien 6x 19491207 Spezialbatterie für USV 12V 07Ah266,67 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lufttechnische Anlagen, Fachbücher von Walter WagnerLufttechnische Anlagen werden als Haupt- oder Hilfssysteme in vielen Industriebereichen eingesetzt, zum Beispiel in Trocknungsanlagen, Verbrennungsluft- und Rauchgassystemen sowie Fortluftanlagen. Dieses Buch behandelt die erforderlichen Grundlagen und die gängige Praxis anhand vieler Beispiele und richtet sich an Studenten verschiedener Fachrichtungen sowie an Praktiker, die lufttechnische Anlagen planen, projektieren und betreiben. Wichtige Stichworte aus dem Inhalt: Stoffdaten von Luft, Luftleitungen, Druckverlust, Einbauten, Messtechnik.32,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die verschiedenen Arten von Risikoprämien und wie beeinflussen sie die Rendite von Anlagen in den Bereichen Finanzen, Versicherung und Unternehmertum?
Es gibt verschiedene Arten von Risikoprämien, darunter die Marktrisikoprämie, die Liquiditätsprämie, die Kreditrisikoprämie und die Unternehmensrisikoprämie. Die Marktrisikoprämie ist die zusätzliche Rendite, die Anleger für das Halten von risikoreichen Vermögenswerten im Vergleich zu risikofreien Vermögenswerten erhalten. Die Liquiditätsprämie ist die zusätzliche Rendite, die Anleger für die Bereitschaft erhalten, in illiquide Vermögenswerte zu investieren. Die Kreditrisikoprämie ist die zusätzliche Rendite, die Anleger für das Halten von Anleihen mit höherem Ausfallrisiko erhalten. Die Unternehmensrisikoprämie ist die zusätzliche Rendite, die **
-
Was sind die verschiedenen Arten von Risikoprämien und wie beeinflussen sie die Rendite von Anlagen in den Bereichen Finanzen, Versicherung und Unternehmertum?
Es gibt verschiedene Arten von Risikoprämien, darunter die Marktrisikoprämie, die Liquiditätsrisikoprämie und die Kreditrisikoprämie. Die Marktrisikoprämie ist die zusätzliche Rendite, die Anleger für das Halten von risikoreichen Vermögenswerten im Vergleich zu risikofreien Vermögenswerten erhalten. Die Liquiditätsrisikoprämie ist die zusätzliche Rendite, die Anleger für die Bereitschaft erhalten, in illiquide Vermögenswerte zu investieren. Die Kreditrisikoprämie ist die zusätzliche Rendite, die Anleger für das Halten von Anleihen mit höherem Ausfallrisiko erhalten. Diese Risikoprämien beeinflussen die Rendite von Anlagen, indem sie Anreize für An **
-
Was sind die verschiedenen Arten von Risikoprämien und wie beeinflussen sie die Rendite von Anlagen in den Bereichen Finanzen, Versicherung und Unternehmertum?
Es gibt verschiedene Arten von Risikoprämien, darunter die Marktrisikoprämie, die Liquiditätsprämie, die Kreditrisikoprämie und die Unternehmensrisikoprämie. Die Marktrisikoprämie ist die zusätzliche Rendite, die Anleger für das Halten von risikoreichen Vermögenswerten im Vergleich zu risikofreien Vermögenswerten erhalten. Die Liquiditätsprämie belohnt Anleger für die Bereitschaft, in illiquide Vermögenswerte zu investieren. Die Kreditrisikoprämie entschädigt Anleger für das Risiko von Ausfällen bei Anleihen oder Krediten. Die Unternehmensrisikoprämie belohnt Unternehmer für das Risiko, ein Unternehmen zu gründen und zu führen. Diese Risik **
-
Was sind die verschiedenen Arten von Risikoprämien und wie beeinflussen sie die Rendite von Anlagen in den Bereichen Finanzen, Versicherung und Unternehmertum?
Es gibt verschiedene Arten von Risikoprämien, darunter die Marktrisikoprämie, die Liquiditätsprämie, die Kreditrisikoprämie und die Unternehmensspezifische Risikoprämie. Die Marktrisikoprämie ist die zusätzliche Rendite, die Anleger für das Halten von risikoreichen Vermögenswerten im Vergleich zu risikofreien Vermögenswerten erhalten. Die Liquiditätsprämie ist die zusätzliche Rendite, die Anleger für die Bereitschaft erhalten, in illiquide Vermögenswerte zu investieren. Die Kreditrisikoprämie ist die zusätzliche Rendite, die Anleger für das Halten von Anleihen mit höherem Ausfallrisiko erhalten. Die Unternehmensspezifische Risikoprämie ist die **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.